在2026年9月,合肥的二手房市场有新的数据出来。因为统计的时间晚了半个月,所以里面的信息有很多。市区的房价在五个月里一直往上涨,挂出来的房子数量也少于10万套。从表面看,成交的数量没有大的变化,但是在这些情况后面有大的市场不同。这是短时间的现象,还是趋势有了改变?
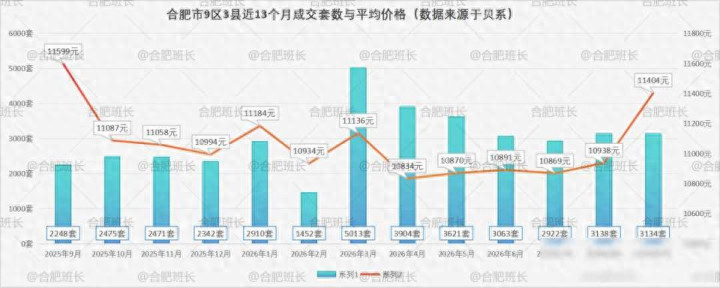
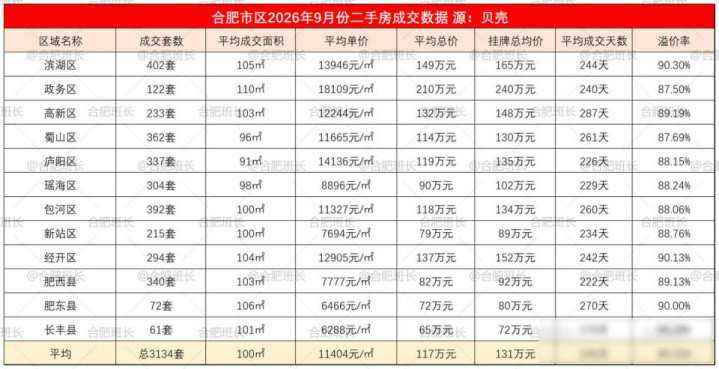
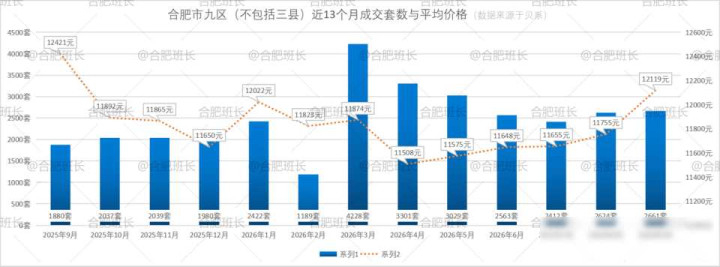
先看整体情况。九月成交了3134套房子,跟上个月比几乎没变,但比去年同月涨了接近40%。平均价格涨到了每平米11400元,环比涨了4个多点。大部分交易集中在200万以下的房子,其中100万以下的占了一半以上。90到110平米的房子最受欢迎,占了总成交量的3成。
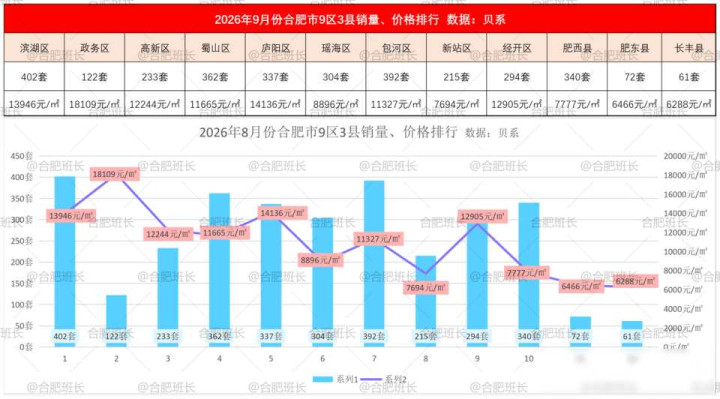
各个区域的表现有差别。政务区在这次是主要部分,成交量比上个月多了百分之二十四,这已经是连续第三个月在上涨。平均价格是每平米一万八千元,这是今年的第二个高点。置地栢悦公馆受到关注,成交了七套房,平均单价是三万二。其中有一套三百多平的大房子,单价卖到了四万二千六,总价是一千五百三十万,这个价格打破了全市的纪录。
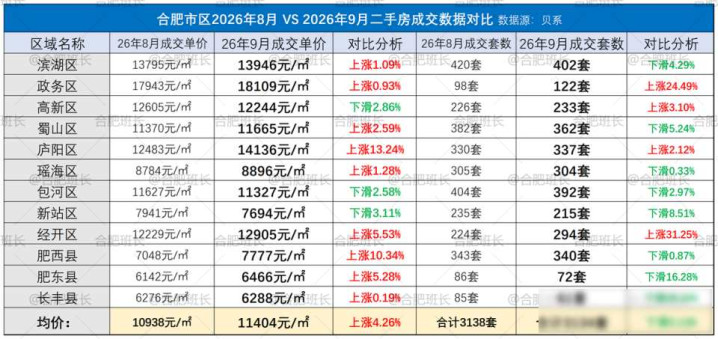
滨湖区的情况有一些复杂。成交量有一点下降,但是价格连着涨了两个月,现在每平米接近14000元,这是近15个月来的最高价。书香门第和中海滨湖公馆的成交比较活跃。虽然整体均价是温和的,但是也有高价成交的案例。葛洲坝中礼府有房子的单价卖到34000元,信达公园里也有总价600多万的交易,这说明改善型需求还在释放。
庐阳区和肥西县的价格涨幅比较大。庐阳区均价涨了13%多,肥西县也涨了10%以上。这两个地方让很多人看。长丰县的市场比较冷,成交量下降了28%,在所有区县里跌得最多。高新区的情况比较平,成交量有一点涨,但是均价有一点降,部分小区划归统计范围也让数据基数有了一些变化。
库存方面的变化有注意的地方。从2025年5月开始,挂牌量一直在减少。到了10月中旬,总数只有99000多套,这是近年来第一次低于10万套。在一个月里就减少了700多套房源。这表示市场上的房子在被消化,卖方的压力在变小,去化速度在变快,供需关系在有小的变化。
从价格区间来看,价格在一万到一万五千元之间的房子成交的数量最多,这个数量占了总数的三成。价格在七千到一万元之间的房源所占的比例也不小,而且这个比例还有少量的增长。价格在两万元以上的高价房成交的占比大约是一成,这些房子主要集中分布在政务区和滨湖区的核心地段。在户型方面,面积在七十到九十平米的小户型和面积在一百一到一百三十平米的中户型的分布是均匀的,这说明刚需群体和刚改群体都在进入市场,没有出现明显的偏向某一类的情况。
这次数据的核心反差在于总量是平稳的,而内部有剧烈的波动。政务区的大涨和长丰县的大跌形成了对比。同时,一百万以下的低价房源占比有略微下降,而一百万到两百万的房源占比有上升。这说明购买力正在向中段集中,大家更愿意为品质付钱,而不是只追求低价。这种结构性的变化比单纯的涨跌更有意义。
挂牌量少于10万套是一个重要信号。结合房价连续5个月的上涨,这可能意味着市场供需关系发生了改变。卖方不着急卖,买方选择变少,价格因此有支撑。虽然不能说牛市到了,但底部的特征已经出现。后面市场能不能继续变暖,还要看这种供需紧张的情况能不能保持,以及买房人的信心是不是真的恢复。
凯狮优配提示:文章来自网络,不代表本站观点。